
知淼 | 中科院经管硕士
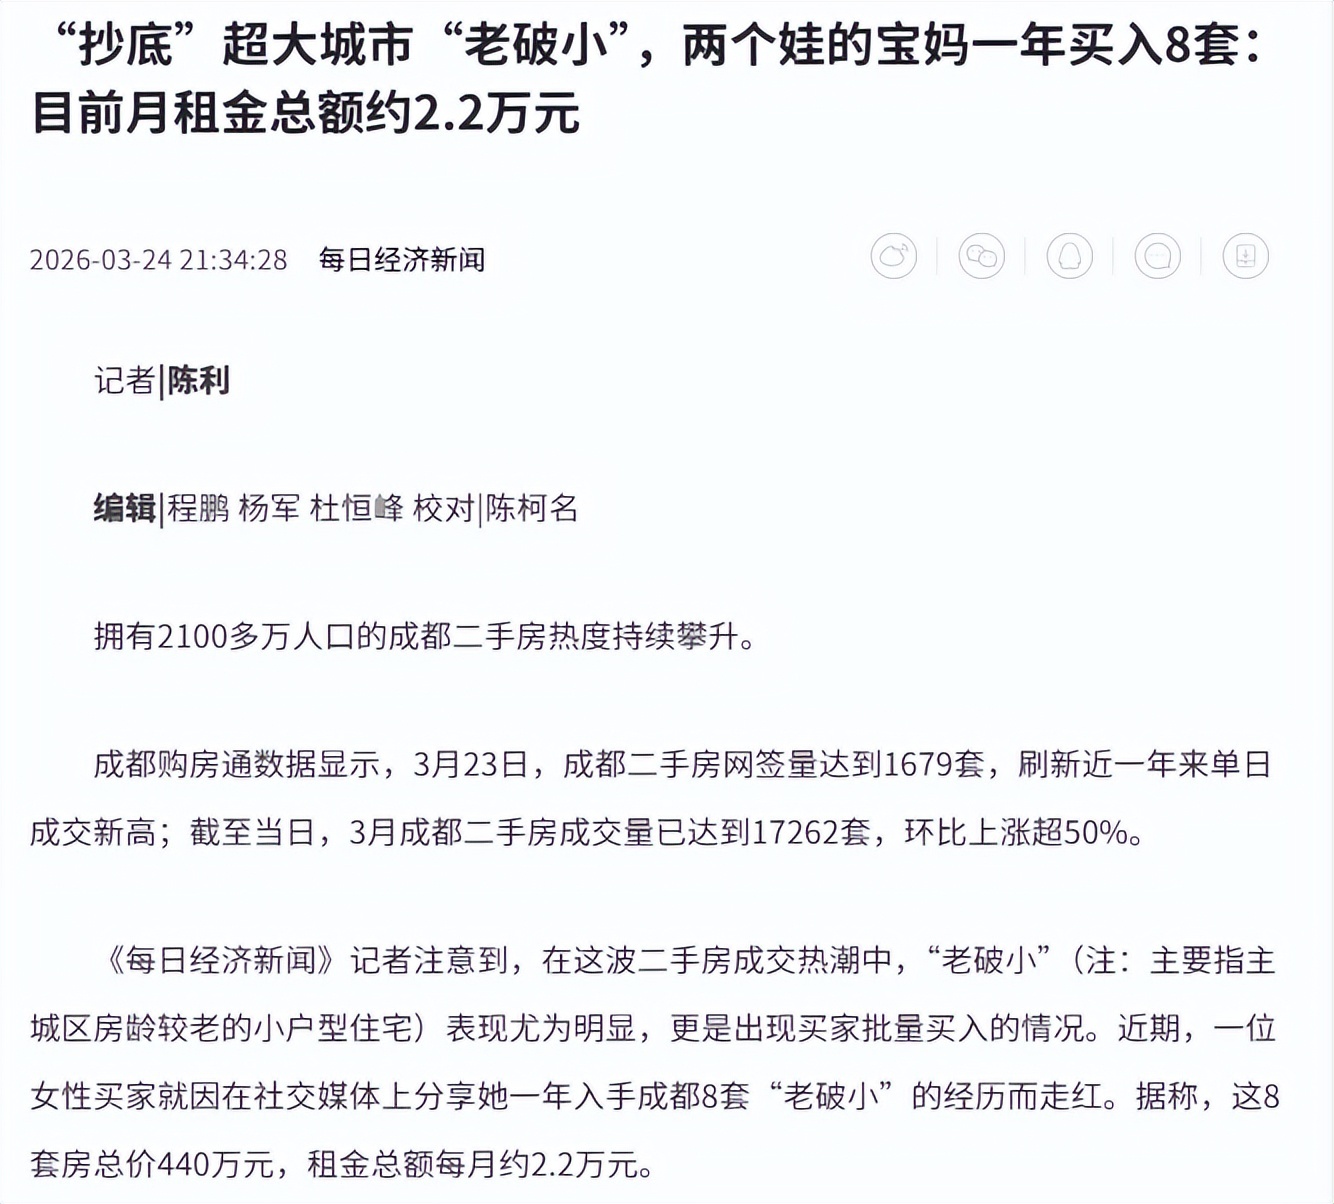
最近成都二手房市场近期出现明显升温迹象。公开报道援引成都购房通数据显示,成都二手房单日网签量一度冲到1679套,3月累计成交量达到17262套,环比上涨超过50%。
我更关注的,不是楼市是不是已经全面回暖,而是市场里先动起来的资产已经变了。先被重新定价的,不是大户型改善房,也不是普遍意义上的抄底盘,而是核心区那些很多人原本并不看好的老房小户型。
图源每日经济新闻
公开报道里最受关注的案例,是一位买家在一年左右时间里买入8套成都核心地段老房小户型。主流采访口径显示,总投入约440万元,月租金约2.2万元,扣除月供后仍有结余,平均租售比约5%,个别房源更高。
更关键的是,这批房子并不靠豪华装修吸引人,筛选标准反而很务实,就是二环内、交通和医疗配套成熟、单价控制在1.3万元每平方米以内。有人嫌它旧,有人嫌它小,但另一批人有部分买家开始按现金流重新评估这类资。
成都这波热度,先热的是能收租的老房子
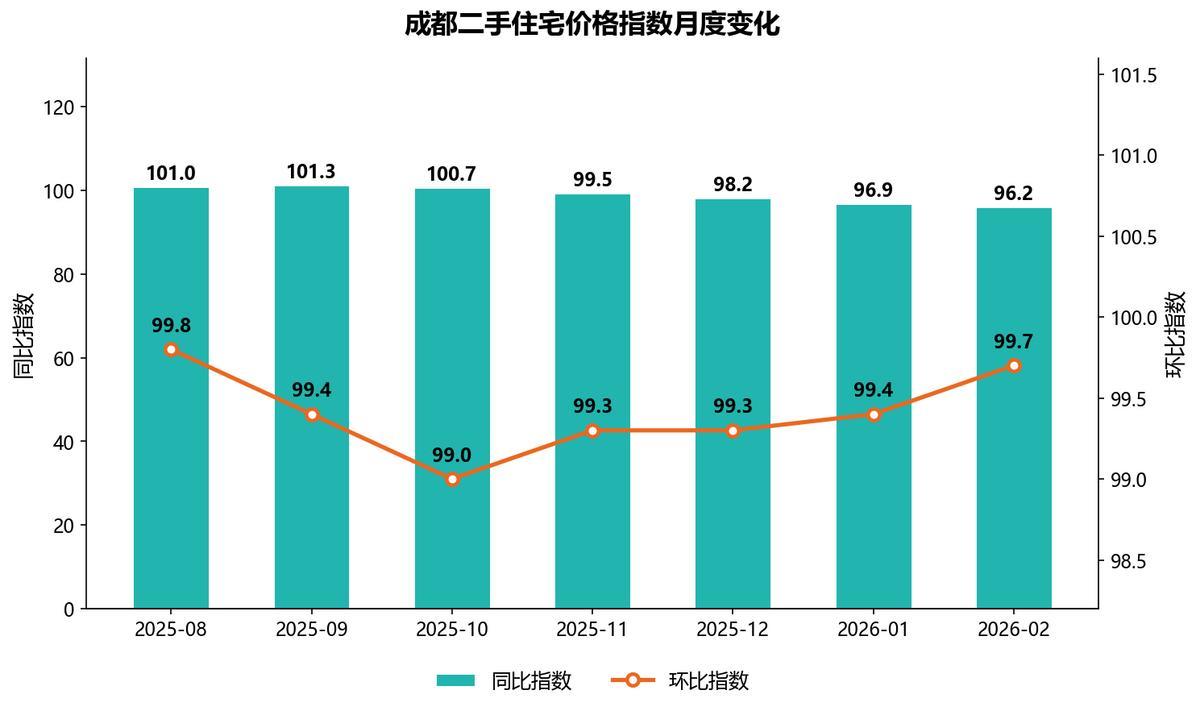
如果把成交和价格放在一起看,就能发现成都这一轮并不是简单的普涨。国家统计局数据显示,成都二手住宅价格指数在1月环比下降0.4%,2月环比下降0.2%,同比分别下降5.0%和5.5%。
数据来源:国家统计局
也就是说,价格端还在阶段性调整,但成交已经先放量了。这样的组合很有意思,它说明市场里出现了一批更务实的买家,他们不急着赌房价反转,而是盯着低总价、稳定出租和核心区稀缺配套。
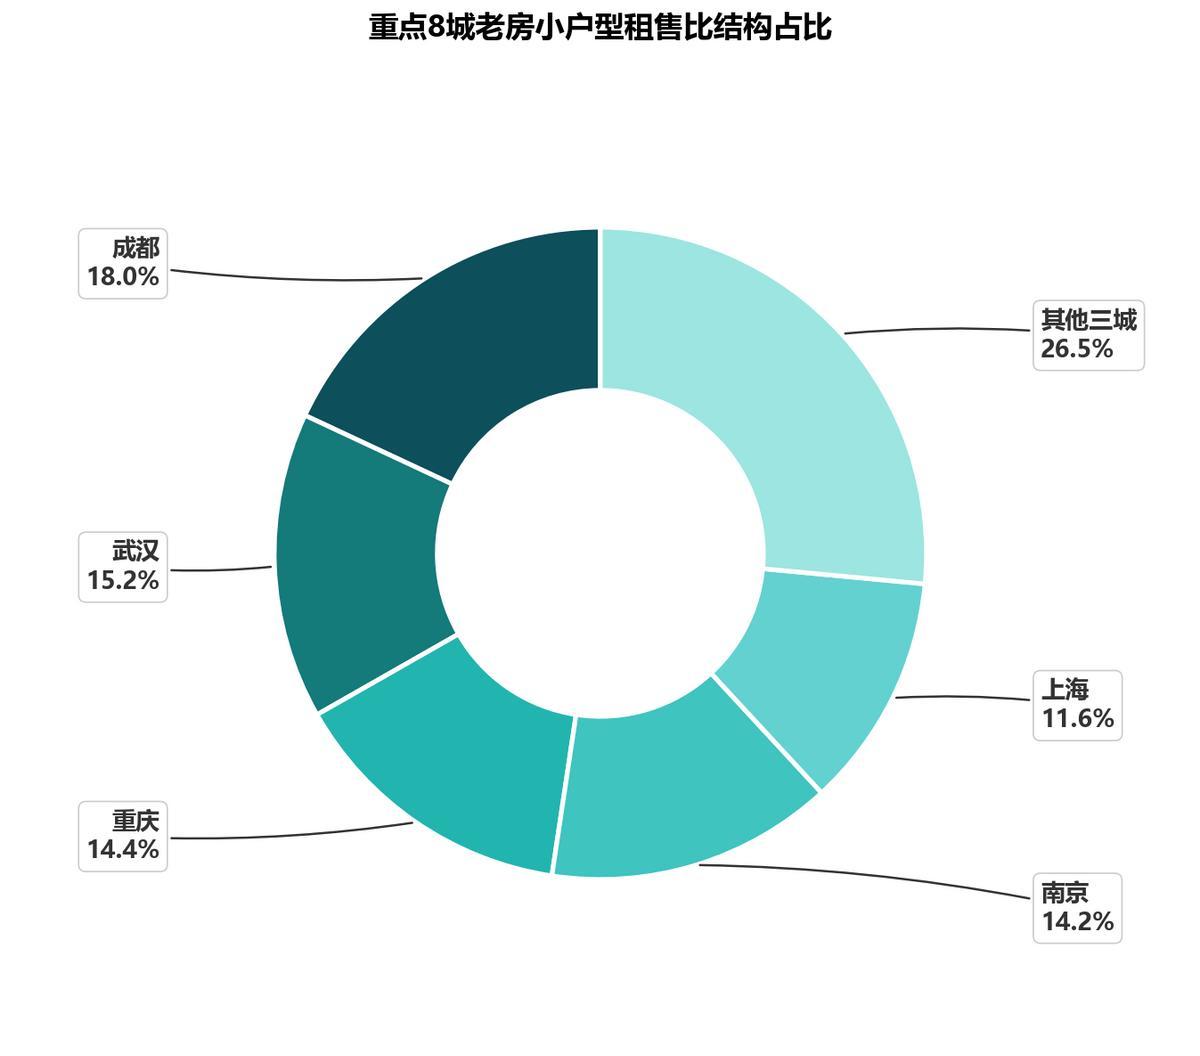
易居研究院被媒体引用的数据显示,重点8城老房小户型平均租售比约2.67%,成都约3.8%,在主要城市里处于前列。武汉约3.20%,重庆约3.03%,南京约3.0%,上海约2.45%。这说明成都核心区老房小户型被盯上,不是因为看起来多体面,而是因为它在大城市里确实更容易算出一笔账。
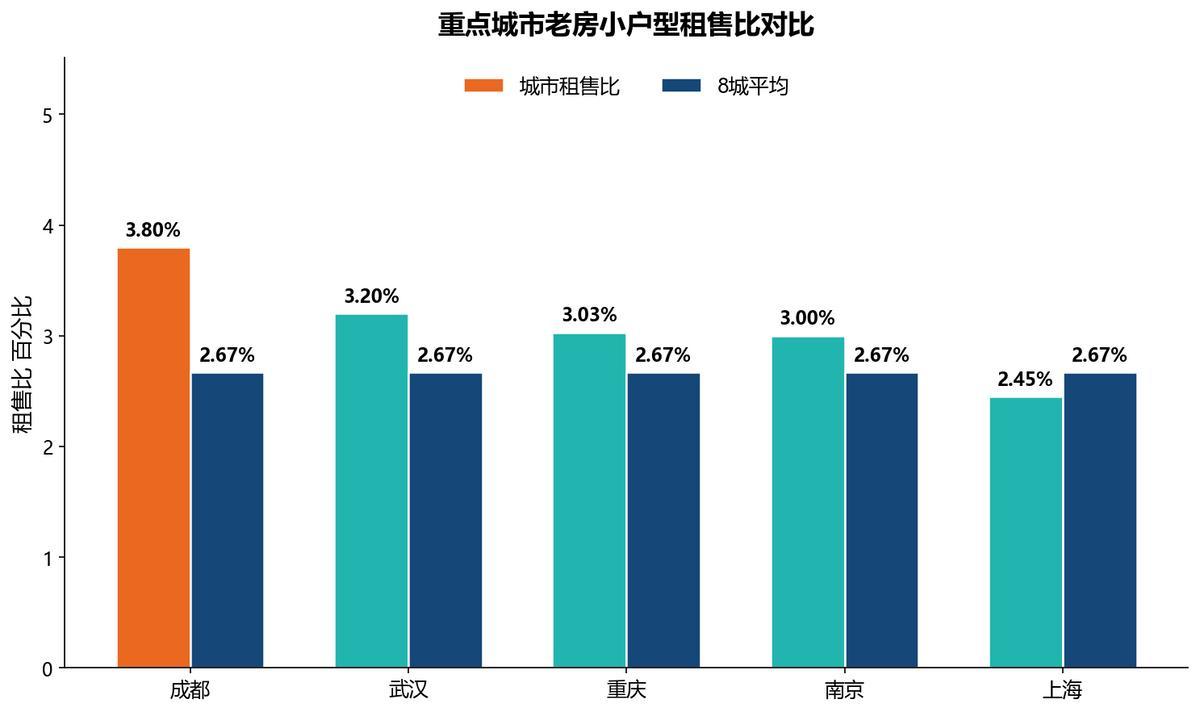
重点城市老房小户型租售比对比 数据来源:每日经济新闻、易居研究院
换句话说,成都楼市里最先恢复热度的资产,未必是最好看的房子,往往是最先能看清回报的房子。
真正推动成交的,是收益率这笔账
为什么这类房子会突然被重新估值,原因并不复杂。一方面,房价单边上涨的预期没有过去那么强了。另一方面,低利率环境下,带现金流属性的资产自然会被重新审视。
数据核查后可以确认,2026年1月到3月的5年期以上LPR为3.5%,不是3.6%。同时,中国货币网披露的3月中旬10年期国债收益率大致在1.81%到1.83%之间。对应来看,成都老房小户型的研究口径租售比约3.8%,个别案例甚至达到5%到7%。这并不意味着买房一定比债券更稳,但资金一定会横向比较。
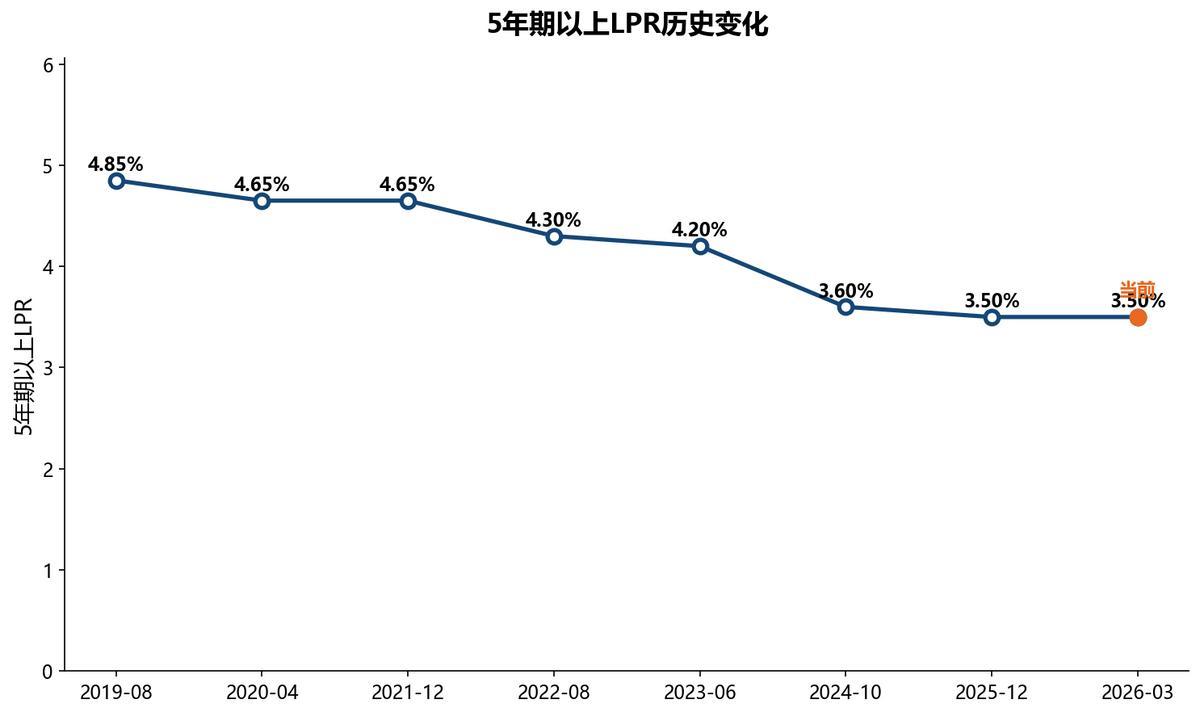
5年期以上LPR历史变化 数据来源:全国银行间同业拆借中心、中国货币政策执行报告
当一个核心区住宅的账面回报已经高于10年期国债收益率,市场对它的看法就会发生变化。过去很多人买房主要盯着涨幅,现在一部分人更看重租金能不能覆盖成本,未来几年能不能稳定收租。
再看那位一年买入8套的案例,主流口径是总投入约440万元,月租金总额约2.2万元。粗略折算,年租金大约26.4万元,对应账面收益率接近6%。报道里给出的平均租售比约5%,说明不同房源之间仍有差异,但核心逻辑是一致的,这类房子在当下已经带有明显的收息属性。
热度背后也要看清风险,老房生意并没有看上去那么轻松
市场越热的时候,越要把冷静留在前面。因为账面租售比和最后真正落到手里的净回报,从来都不是一回事。
公开报道已经提示得很明确,空置期、翻新成本、税费、中介费和维修费用,都会明显侵蚀账面租售比。尤其是老房,表面上总价低,后续维护和改造支出却不一定低,这笔钱如果漏算,回报率就会很快缩水。
图源网络
更现实的风险在于房龄。已有资料提到,多数银行对高房龄住宅贷款有约束,常见规则是房龄加贷款年限不超过40年。对于20年以上房龄房源,贷款难度会明显上升,部分30年以上老房甚至可能被拒贷。这样一来,未来接盘人群会缩小,流动性压力也会更大。
还有一个细节不能忽视,市场上其实存在两套传播很广的数据口径。正式采访里的主流口径是440万元总投入和2.2万元月租金,较早传播版本则是330万元总价、220万元贷款、月供约1.4万元、月租约2.1万元。两种口径对应的收益率差别很大,混在一起写,结论就容易失真。
所以我更愿意把这个案例理解成局部样本。它说明成都核心区老房正在被一部分资金重新定价,但并不意味着所有老房都值得买,也不能据此判断楼市已经进入全面上涨周期。
普通人真要下场,先把5年账算明白
文章写到这里,真正重要的问题才出现,普通人能不能照着这套逻辑赚到钱。答案并不取决于老房这两个字,而取决于房源质量和算账能力。
重点8城老房小户型租售比结构占比 数据来源:每日经济新闻、易居研究院
报道里提到,这位买家筛选房源时有一条很硬的底线,就是40万元左右的房子,月租金至少要达到1500元以上才会考虑。原因很直接,一旦租不起来,现金流模型就很难成立。再往上看,公开案例里套均租金超过2800元,两套装修改造后预计租金超过4000元,这已经不是普通房源都能做到的水平。
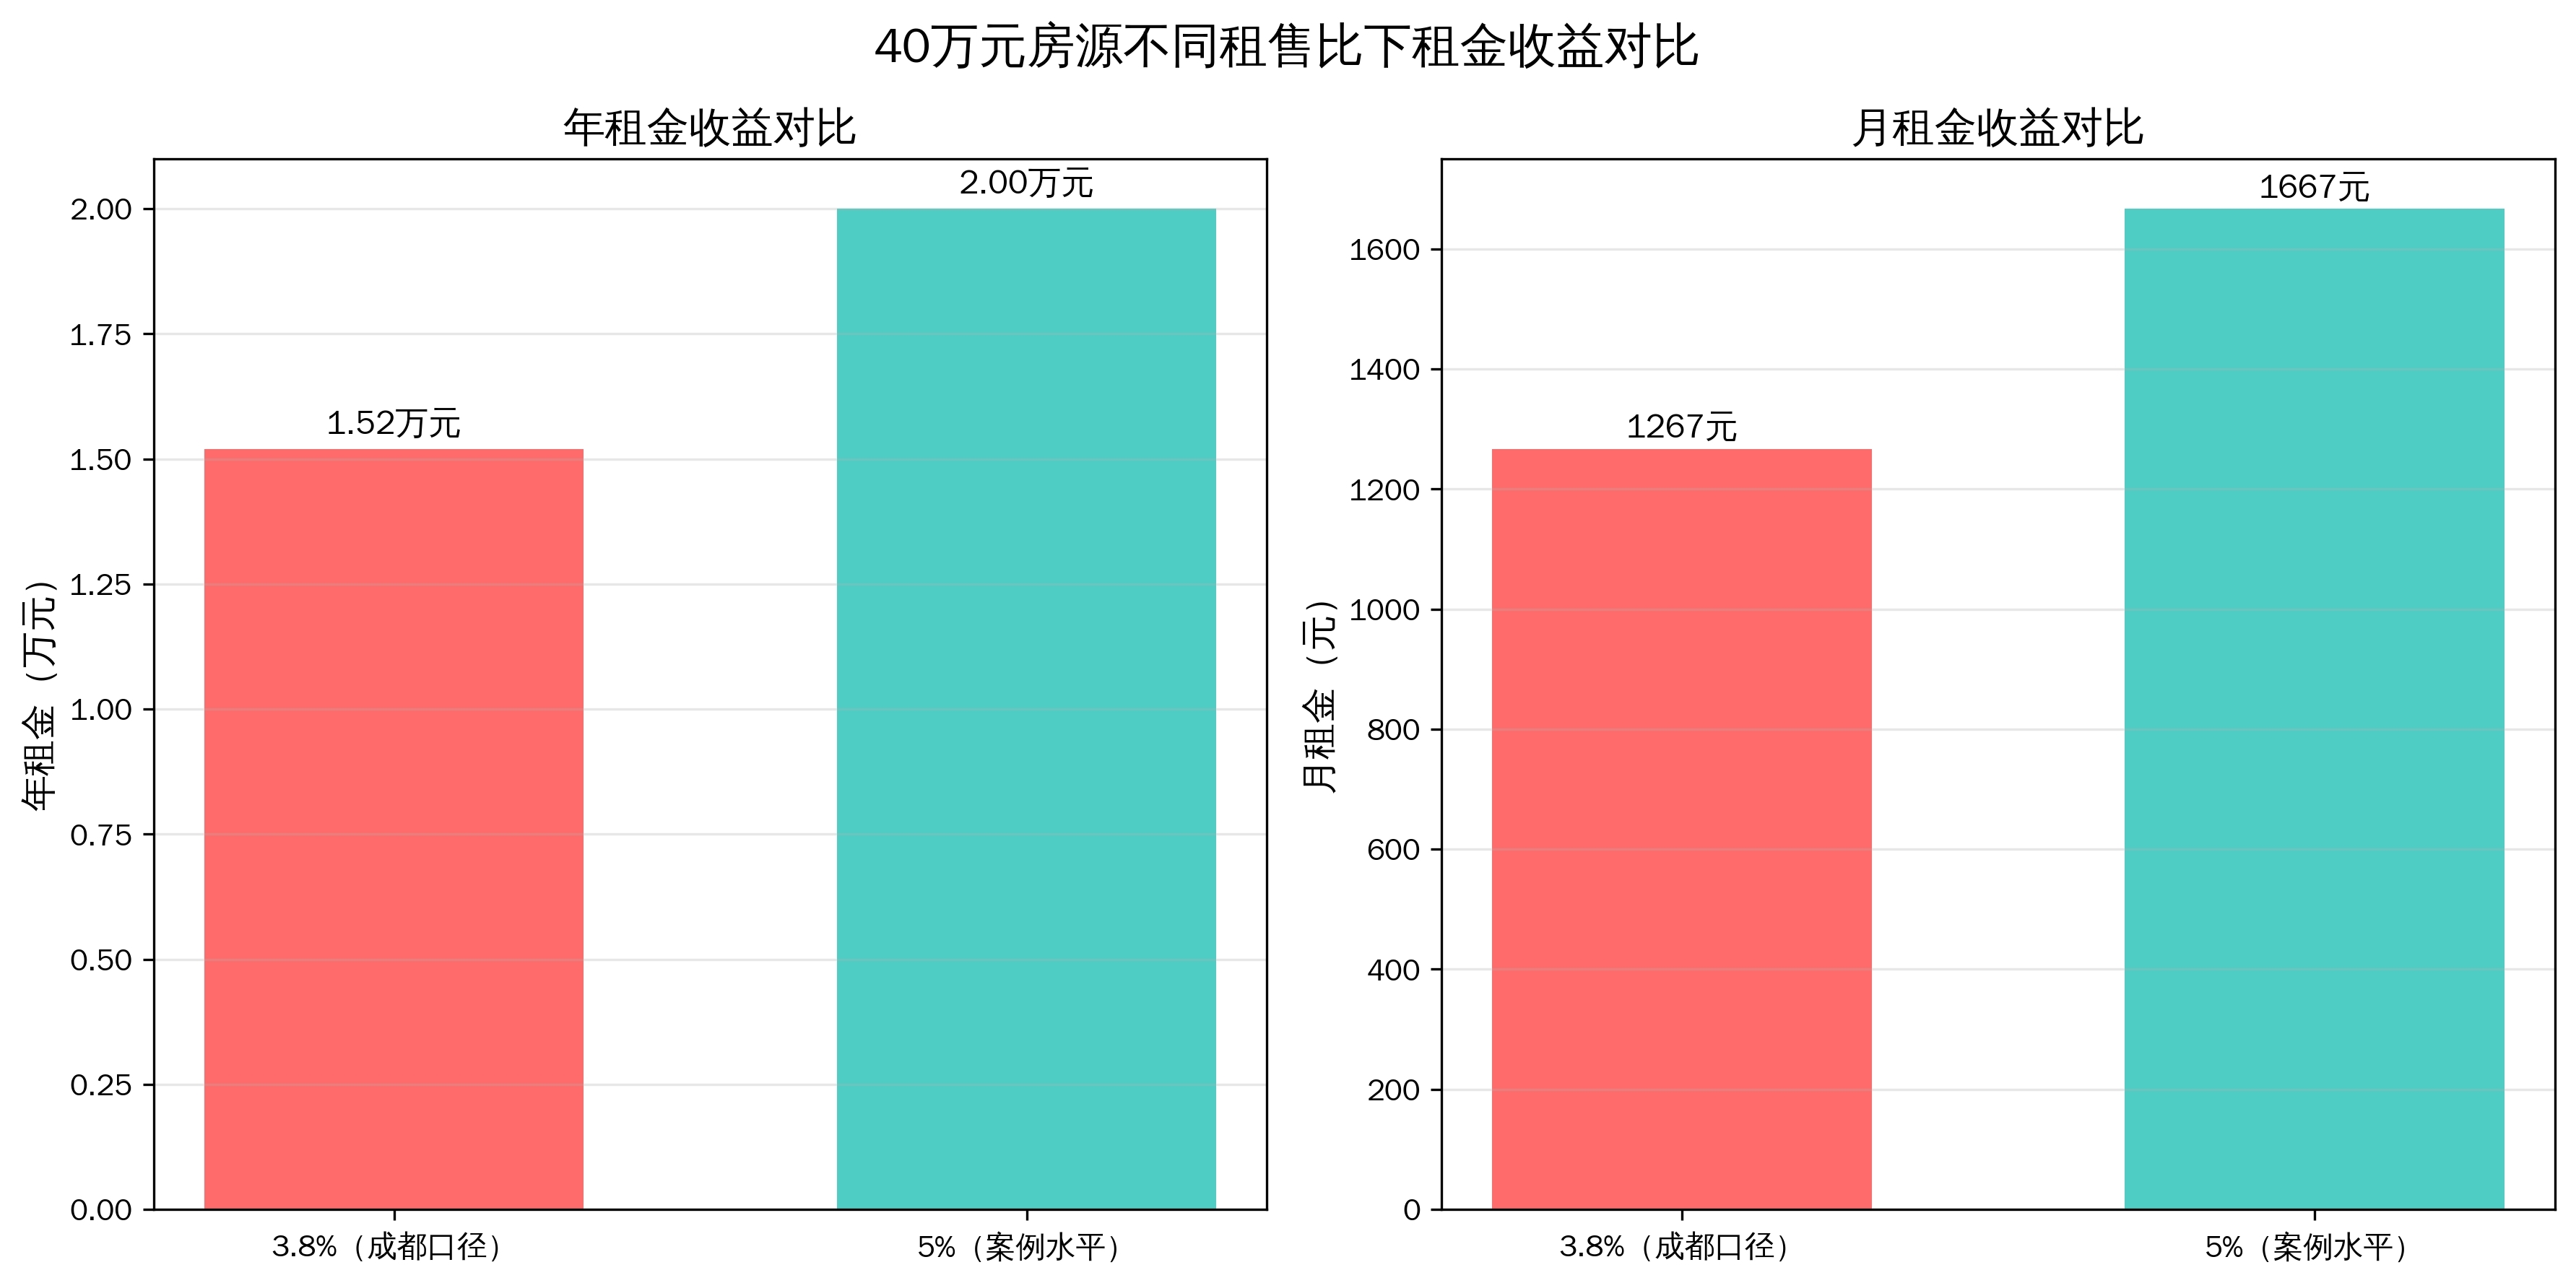
如果按成都全市研究口径3.8%来估算,40万元房源年租金大约是1.52万元,折算月租金约1267元。这个水平并不宽松,覆盖各种持有成本后,留下的安全垫并不厚。可一旦接近案例中的5%租售比,40万元房源对应年租金约2万元,月租金接近1667元,空间就会明显好一些。
图源:每日经济新闻
这也意味着,决定成败的,并不是老房标签本身,而是能不能买到真正有租赁承接力的核心区房源,能不能把翻新成本压住,能不能把空置期控制好。账算得细,收益才可能落得实。只靠跟风入场,最后往往很难达到预期。
我的看法是,成都这波老房小户型走热,释放的其实是一个积极信号。它说明核心城市的住房市场并没有失去活力,需求也没有消失,只是交易逻辑变得更务实了。市场开始从只盯着涨价,慢慢回到盯着收益率和使用价值,这本身就是一种修复。
修复尚无法判断为全面上涨,结构性放量也不等于遍地机会。对持有者来说,核心区优质老房的资产价值正在被重新认识。对普通买家来说,更重要的是先把账算清,再判断自己是否适合下场。最后能把钱赚到手的人,通常都更看重细节,也更尊重现金流。
恒汇证券正规炒股配资平台提示:文章来自网络,不代表本站观点。


